Tentu saja! Mari kita mulai petualangan finansial ini dengan gaya yang humanis dan informatif.
Tahukah kamu, lebih dari 60% orang Indonesia masih menyimpan tabungan mereka dalam bentuk tunai atau rekening bank konvensional? Angka ini mengejutkan, mengingat betapa pentingnya menjaga nilai uang di tengah laju inflasi yang terus berlari. Di dunia keuangan yang dinamis ini, membiarkan uang ‘tidur’ sama saja dengan membiarkannya kehilangan daya beli seiring waktu. Ini seperti punya bibit pohon buah yang tidak pernah ditanam; potensinya besar, tapi tanpa aksi, ia takkan pernah berbuah.
Dalam upaya memerangi penurunan nilai uang ini, banyak yang mulai melirik instrumen investasi. Namun, seringkali kita dihadapkan pada pilihan yang membingungkan. Dua nama yang paling sering muncul adalah reksadana dan emas. Keduanya menawarkan potensi keuntungan yang berbeda, namun juga datang dengan risiko yang perlu dipahami. Pertanyaan besar yang menggelayut di benak kita adalah: mana yang lebih tepat untuk mengawal perjalanan kita menuju kekayaan? Apakah kita akan menjadi penjelajah pasar modal yang dinamis dengan reksadana, atau mengamankan aset dengan kilau abadi sang emas?
Reksadana vs Emas: Duel Kekayaan Mana yang Cocok untuk Jiwa Petualangmu?
Memilih antara reksadana dan emas seringkali terasa seperti memilih antara dua petualangan yang berbeda. Reksadana, dengan segala keragamannya, ibarat menjelajahi hutan belantara pasar modal. Kamu bisa memilih jalur yang lebih aman di reksadana pendapatan tetap, menantang sedikit di reksadana campuran, atau bahkan mendebarkan di reksadana saham. Setiap pilihan menawarkan potensi imbal hasil yang bervariasi, seiring dengan tingkat risiko yang menyertainya. Para pengelola reksadana, layaknya pemandu wisata berpengalaman, akan membantumu menavigasi lanskap yang terkadang rumit ini, mengelola portofolio berdasarkan tujuan dan toleransi risikomu.
Informasi Tambahan
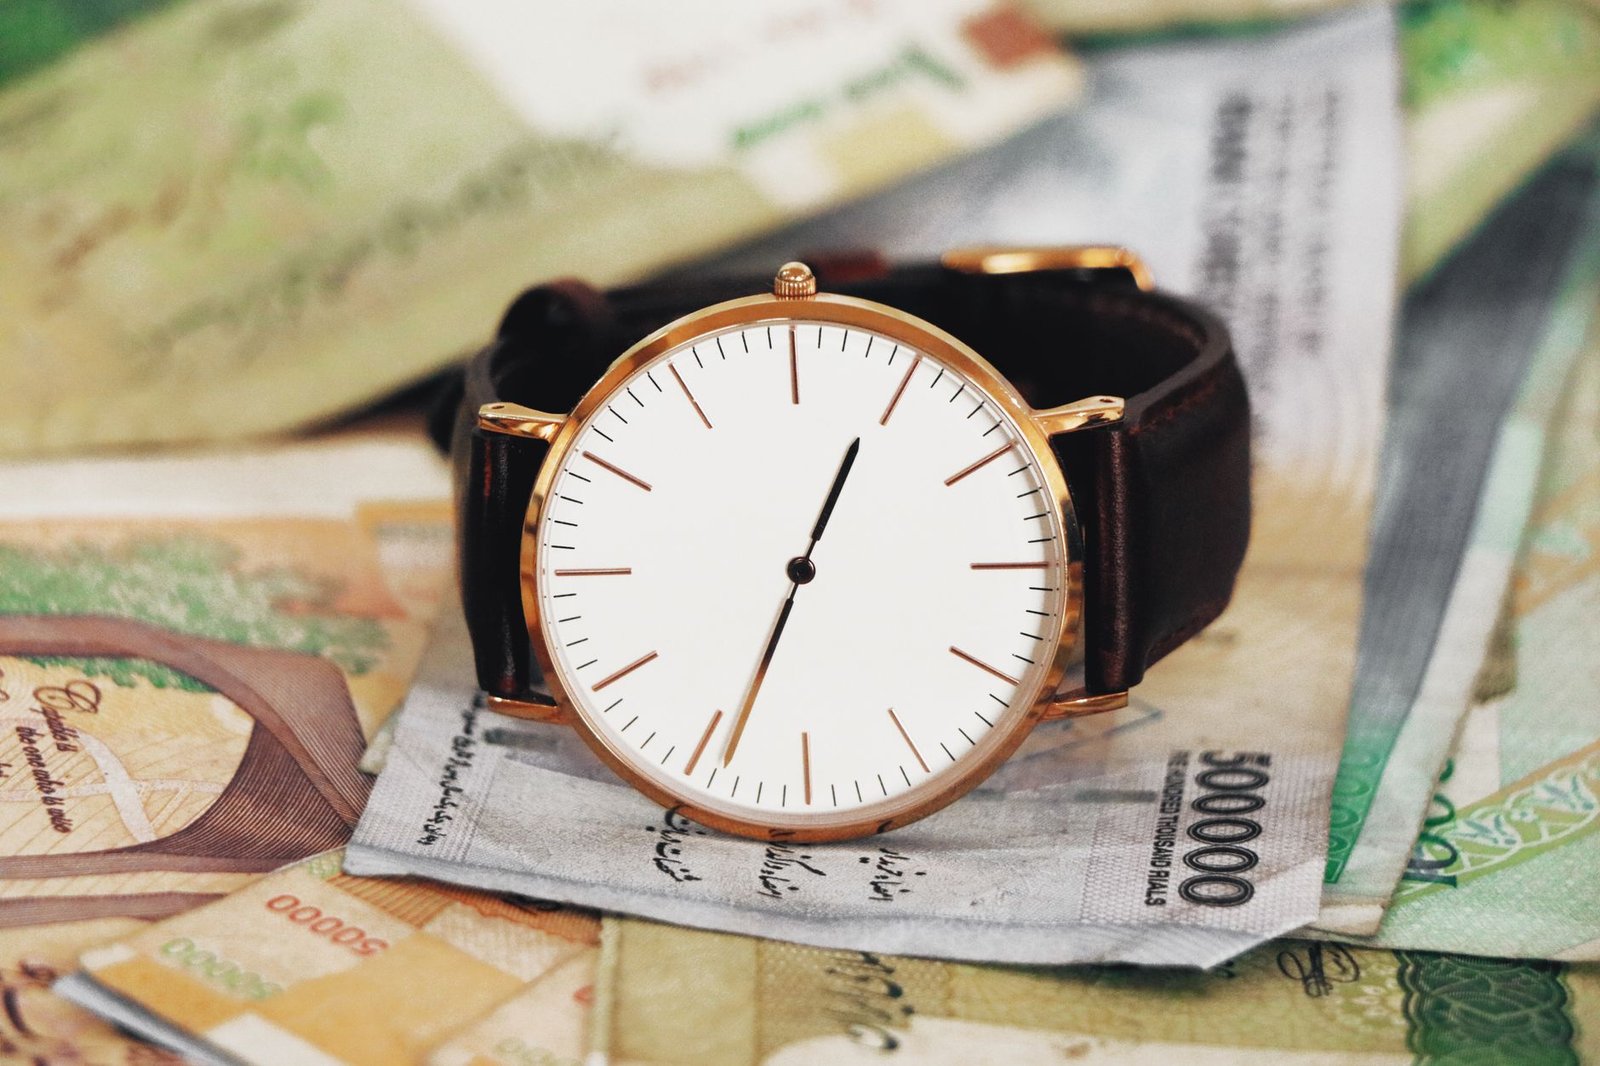
Di sisi lain, emas lebih menyerupai pendakian gunung yang kokoh dan terpercaya. Sejak zaman kuno, emas telah diakui sebagai penyimpan nilai yang kuat. Kilauannya tidak hanya memikat mata, tetapi juga menenangkan hati para investor di kala ketidakpastian ekonomi melanda. Emas seringkali menjadi ‘pelarian’ saat pasar saham bergejolak atau inflasi meroket. Ia cenderung mempertahankan nilainya, bahkan meningkat saat mata uang fiat melemah. Ini menjadikannya pilihan yang menarik bagi mereka yang mencari kestabilan dan perlindungan aset jangka panjang.
Perbedaan mendasar inilah yang membuat duel reksadana vs emas menjadi menarik. Reksadana menawarkan potensi pertumbuhan yang lebih agresif, terutama reksadana saham, yang bisa memberikan imbal hasil signifikan dalam jangka waktu relatif singkat jika pasar bergerak sesuai harapan. Namun, volatilitasnya juga lebih tinggi. Emas, meskipun pertumbuhannya cenderung lebih moderat, menawarkan stabilitas dan perlindungan yang lebih baik terhadap penurunan nilai aset. Memilih di antara keduanya berarti memahami sejauh mana jiwamu siap untuk berpetualang, seberapa besar toleransi risiko yang kamu miliki, dan seberapa cepat kamu ingin mencapai tujuan finansialmu.
Membongkar Rahasia Reksadana: Potensi Keuntungan dan Risiko yang Perlu Kamu Tahu
Mari kita bedah lebih dalam tentang reksadana. Sederhananya, reksadana adalah wadah yang menghimpun dana dari banyak investor untuk kemudian dikelola oleh manajer investasi profesional. Dana ini akan diinvestasikan ke dalam berbagai instrumen pasar modal seperti saham, obligasi, atau pasar uang, sesuai dengan kebijakan investasinya. Inilah yang membuatnya menarik: kamu tidak perlu menjadi ahli pasar modal untuk berinvestasi. Manajer investasi yang akan melakukan riset, analisis, dan pengambilan keputusan atas namamu.
Potensi keuntungan reksadana sangat bervariasi tergantung jenisnya. Reksadana saham, misalnya, memiliki potensi imbal hasil paling tinggi karena berinvestasi pada saham-saham perusahaan yang cenderung tumbuh. Dalam beberapa periode, reksadana saham bisa memberikan keuntungan puluhan persen dalam setahun, mengalahkan instrumen investasi lainnya. Namun, potensi tinggi ini datang dengan risiko tinggi pula. Nilai reksadana saham bisa berfluktuasi tajam mengikuti pergerakan pasar saham. Jika pasar saham sedang turun, nilai reksadana sahammu pun bisa ikut tergerus.
Di sisi lain, reksadana pendapatan tetap cenderung lebih stabil karena mayoritas investasinya pada obligasi. Imbal hasilnya biasanya lebih rendah dari reksadana saham, namun risikonya juga lebih terkendali. Sementara itu, reksadana pasar uang berinvestasi pada instrumen pasar uang jangka pendek yang likuiditasnya tinggi dan risikonya paling rendah, sehingga imbal hasilnya pun paling kecil namun cenderung stabil. Pemahaman mendalam tentang profil risiko dan tujuan investasi sangat krusial sebelum memilih jenis reksadana yang tepat. Ini bukan sekadar memilih ‘produk’, tapi memilih ‘strategi’ untuk mengelola uangmu.
Kilau Emas yang Menggiurkan: Mengapa Emas Dianggap ‘Aman’ dan Bagaimana Ia Bisa Menggandakan Uangmu
Emas, sang primadona di dunia investasi yang aman. Sejak ribuan tahun lalu, emas telah menjadi simbol kekayaan dan status. Mengapa begitu? Salah satu alasan utamanya adalah kelangkaannya. Emas tidak bisa dicetak begitu saja seperti uang kertas. Penambangannya memerlukan proses yang rumit dan mahal, sehingga pasokannya relatif terbatas. Kelangkaan inilah yang menjadikannya berharga.
Dalam dunia keuangan, emas seringkali dianggap sebagai ‘safe haven’ atau aset aman. Ketika ekonomi global tidak stabil, inflasi tinggi, atau terjadi ketegangan geopolitik, investor cenderung memindahkan dananya ke emas. Permintaan emas meningkat, dan secara teori, harganya pun akan ikut terkerek naik. Ini berbeda dengan saham yang bisa saja anjlok ketika ketidakpastian melanda. Emas cenderung mempertahankan nilainya, bahkan seringkali memberikan keuntungan di saat-saat genting.
Bagaimana emas bisa menggandakan uangmu? Tentu saja, tidak seperti roket yang melesat cepat. Pertumbuhan nilai emas biasanya lebih gradual. Namun, dalam jangka panjang, emas terbukti mampu memberikan imbal hasil yang positif dan stabil. Selain itu, emas juga memiliki likuiditas yang tinggi, artinya mudah diperjualbelikan kapan saja. Kamu bisa membeli emas batangan, perhiasan, atau bahkan melalui reksadana emas. Fleksibilitas inilah yang membuatnya semakin menarik bagi para investor.
Setelah menelusuri dunia reksadana yang dinamis dan kilau emas yang menawan, kini saatnya kita melihat bagaimana kedua instrumen investasi ini beraksi dalam kehidupan nyata. Bukan sekadar teori di atas kertas, kesuksesan finansial seringkali lahir dari pengalaman orang-orang biasa yang berani mengambil langkah. Mari kita selami studi kasus yang akan membuka mata Anda tentang potensi reksadana dan emas dalam membangun kekayaan.
Studi Kasus Nyata: Pengalaman Orang Biasa Meraih Sukses Finansial dengan Reksadana dan Emas
Kisah sukses dalam bidang keuangan tidak selalu datang dari para profesional berjas. Ada banyak “orang biasa” di sekitar kita yang telah membuktikan bahwa investasi, baik melalui reksadana maupun emas, bisa menjadi jembatan menuju kemerdekaan finansial. Mari kita ambil dua contoh nyata, yang meskipun disamarkan, mencerminkan perjalanan ribuan investor lainnya.
Pertama, mari kita temui Budi, seorang karyawan swasta berusia 30-an. Budi memiliki tujuan yang jelas: mengumpulkan dana pensiun yang cukup agar kelak ia bisa menikmati masa tua tanpa harus bergantung pada orang lain. Ia bukan seorang ahli pasar modal, namun ia punya kemauan belajar dan disiplin menyisihkan sebagian gajinya setiap bulan. Awalnya, Budi merasa ragu untuk berinvestasi. Ia mendengar berbagai cerita tentang kerugian investasi, namun ia juga melihat betapa inflasi menggerogoti nilai tabungannya yang hanya terparkir di bank.
Setelah melakukan riset kecil-kecilan dan berkonsultasi dengan seorang perencana keuangan independen, Budi memutuskan untuk memulai perjalanannya dengan reksadana saham. Ia memilih reksadana yang dikelola secara aktif oleh manajer investasi yang terpercaya, dengan harapan mendapatkan imbal hasil yang lebih tinggi dari inflasi. Budi berinvestasi secara rutin melalui *dollar-cost averaging* (DCA), yaitu menyetor sejumlah dana yang sama setiap bulan, terlepas dari kondisi pasar. Pendekatan ini membantunya mengurangi risiko membeli aset saat harga puncaknya. Selama beberapa tahun, Budi melihat portofolionya tumbuh. Memang ada kalanya nilainya turun drastis saat pasar bergejolak, namun berkat sifat jangka panjang investasinya dan strategi DCA, ia tidak panik. Alih-alih menjual rugi, ia justru melihat penurunan harga sebagai kesempatan untuk membeli unit reksadana lebih banyak dengan harga lebih murah. Kini, di usianya yang mendekati 40 tahun, Budi sudah memiliki tabungan pensiun yang signifikan dan ia merasa lebih tenang menatap masa depan. Ia berencana untuk tetap melanjutkan investasinya hingga hari pensiun tiba.
Di sisi lain, ada Ibu Ani, seorang ibu rumah tangga yang juga memiliki pandangan jangka panjang terhadap masa depan keluarganya. Ibu Ani memiliki kekhawatiran yang berbeda dengan Budi. Ia khawatir terhadap ketidakpastian ekonomi global, gejolak politik, dan ancaman inflasi yang bisa mengikis nilai asetnya dalam semalam. Ibu Ani bukanlah tipe orang yang suka mengambil risiko tinggi. Ia lebih memilih investasi yang terbilang ‘aman’ dan mudah dipahami. Setelah berdiskusi dengan suaminya, ia memutuskan untuk mulai berinvestasi dalam emas fisik.
Ibu Ani memulai dengan membeli emas batangan kecil secara bertahap. Ia membeli emas setiap kali ada rezeki lebih, atau saat harga emas sedang relatif stabil. Keunggulan emas, menurutnya, adalah kemudahan dalam memprediksi nilainya dalam jangka panjang. Ia melihat bagaimana emas selalu menjadi *safe haven* di saat-saat krisis. Ketika nilai mata uang anjlok atau pasar saham berdarah-darah, harga emas cenderung stabil atau bahkan naik. Ini memberikan rasa aman bagi Ibu Ani. Ia tidak mengincar keuntungan yang fantastis dalam waktu singkat, melainkan lebih fokus pada pelestarian nilai asetnya dan potensi pertumbuhan yang stabil dalam jangka panjang. Seiring waktu, koleksi emas Ibu Ani bertambah. Ketika putrinya membutuhkan biaya pendidikan yang besar, ia dengan bijak menjual sebagian kecil dari koleksi emasnya yang nilainya sudah bertambah. Uang hasil penjualan emas tersebut cukup untuk membiayai sebagian besar biaya kuliah putrinya. Ibu Ani merasa bangga karena ia tidak hanya melindungi aset keluarganya, tetapi juga bisa mewujudkan impian pendidikan anaknya berkat investasi emasnya.
Baca Juga: Peringatan Dini Cuaca Ekstrem: Siklon Tropis Narelle Mengancam Wilayah Pulau Jawa
Kisah Budi dan Ibu Ani mungkin terlihat berbeda, namun keduanya memiliki benang merah yang sama: kesabaran, disiplin, dan pemahaman terhadap tujuan investasi masing-masing. Budi, dengan jiwa petualangnya, memilih reksadana saham untuk potensi pertumbuhan agresif jangka panjang. Sementara Ibu Ani, dengan pendekatan yang lebih konservatif, memilih emas sebagai benteng pertahanan nilai asetnya dari ancaman ketidakpastian ekonomi. Keduanya berhasil meraih “kekayaan” versinya masing-masing, bukan dari keberuntungan semata, tetapi dari strategi keuangan yang tepat dan konsisten.
Keputusan Akhir: Strategi Jitu Memilih Antara Reksadana dan Emas Sesuai Profil Keuangan dan Impianmu
Setelah menjelajahi berbagai aspek reksadana dan emas, mulai dari potensi keuntungan, risiko, hingga kisah inspiratif dari para investor, kini saatnya Anda memegang kendali atas keputusan keuangan Anda. Tidak ada jawaban tunggal yang “benar” untuk semua orang. Pilihan antara reksadana dan emas, atau bahkan kombinasi keduanya, sangat bergantung pada siapa Anda sebagai individu, apa yang Anda inginkan dari investasi Anda, dan seberapa besar risiko yang sanggup Anda tanggung.
Mari kita rangkum kembali beberapa panduan strategis untuk membantu Anda mengambil keputusan yang paling tepat:
1. Pahami Tujuan Finansial Anda: Ini adalah langkah paling krusial. Apakah Anda sedang mengumpulkan dana pensiun dalam jangka waktu 20-30 tahun? Atau mungkin Anda berencana membeli rumah dalam 5 tahun ke depan? Atau hanya ingin aset yang nilainya terjaga dari inflasi? Reksadana, terutama reksadana saham, cenderung lebih cocok untuk tujuan jangka panjang yang membutuhkan pertumbuhan modal yang signifikan. Sementara emas, dengan sifatnya sebagai *safe haven* dan pelindung nilai, bisa menjadi pilihan yang baik untuk tujuan jangka menengah hingga panjang, terutama jika Anda ingin mengamankan sebagian portofolio Anda dari volatilitas pasar atau ketidakpastian ekonomi.
2. Kenali Profil Risiko Anda: Seberapa nyaman Anda melihat nilai investasi Anda berfluktuasi? Jika Anda tipe orang yang mudah panik saat pasar turun dan cenderung menjual saham atau unit reksadana saat rugi, mungkin reksadana saham bukanlah pilihan terbaik bagi Anda. Dalam kasus ini, emas yang cenderung lebih stabil, atau reksadana pasar uang/pendapatan tetap yang risikonya lebih rendah, bisa menjadi alternatif yang lebih aman. Namun, jika Anda memiliki toleransi risiko yang tinggi, mental baja, dan pandangan jangka panjang, reksadana saham bisa menawarkan potensi imbal hasil yang jauh lebih menarik dibandingkan emas.
3. Pertimbangkan Horizon Waktu Investasi: Jangka waktu investasi sangat memengaruhi pilihan instrumen. Untuk jangka waktu sangat panjang (di atas 10 tahun), reksadana saham memiliki rekam jejak yang solid dalam memberikan imbal hasil yang superior. Emas pun bisa tumbuh nilainya dalam jangka panjang, namun seringkali lebih berfungsi sebagai pelindung nilai daripada pendorong pertumbuhan utama. Untuk tujuan jangka pendek hingga menengah (1-5 tahun), reksadana pasar uang atau reksadana pendapatan tetap mungkin lebih bijak, atau bahkan emas fisik jika Anda mengantisipasi perlambatan ekonomi.
4. Diversifikasi adalah Kunci: Ingatlah pepatah “jangan menaruh semua telur dalam satu keranjang.” Dalam dunia keuangan, diversifikasi adalah strategi terbaik untuk mengelola risiko dan mengoptimalkan potensi keuntungan. Anda tidak harus memilih salah satu. Banyak investor sukses yang mengalokasikan sebagian portofolio mereka ke reksadana (untuk potensi pertumbuhan) dan sebagian lainnya ke emas (untuk stabilitas dan perlindungan nilai). Proporsi alokasi ini tentu saja harus disesuaikan dengan profil risiko dan tujuan finansial Anda.
5. Terus Belajar dan Beradaptasi: Pasar keuangan terus berubah, begitu pula kondisi ekonomi global. Penting bagi Anda untuk terus memperbarui pengetahuan Anda, memantau kinerja investasi Anda (namun jangan terlalu sering!), dan bersiap untuk menyesuaikan strategi Anda jika diperlukan. Jika Anda merasa kewalahan atau tidak yakin, jangan ragu untuk berkonsultasi dengan profesional perencana keuangan yang terpercaya.
Pada akhirnya, baik reksadana maupun emas memiliki peranannya masing-masing dalam membangun kekayaan. Reksadana menawarkan potensi pertumbuhan yang dinamis seiring perkembangan ekonomi dan perusahaan, sementara emas menawarkan stabilitas, perlindungan nilai, dan ketenangan pikiran di tengah ketidakpastian. Pilihlah yang paling sesuai dengan jiwa petualang Anda, tujuan Anda, dan kenyamanan Anda. Mulailah langkah kecil hari ini, dan saksikan bagaimana impian finansial Anda perlahan namun pasti mulai terwujud.
Setelah menyelami lautan reksadana yang bergelombang dan menjelajahi kilau abadi emas, kini saatnya kita merangkum perjalanan ini. Pertanyaan fundamentalnya tetap sama: mana yang akan menjadi duet maut dalam membangun kekayaan Anda? Reksadana, dengan kelincahannya yang dinamis, menawarkan potensi pertumbuhan yang seringkali lebih agresif. Ibarat sebuah kapal pesiar yang siap mengarungi samudra investasi, reksadana membawakan Anda pada berbagai jenis aset, dari saham perusahaan yang sedang naik daun hingga obligasi yang stabil, semua dikelola oleh profesional yang siap menjaga layar Anda. Ini adalah pilihan bagi jiwa petualang, yang tidak gentar menghadapi pasang surut pasar, asalkan imbal hasil yang dijanjikan manis adanya. Namun, ingatlah, volatilitas adalah bagian tak terpisahkan dari permainan ini. Kenaikan yang curam bisa saja diikuti oleh penurunan yang tak kalah dramatis, membutuhkan ketahanan mental dan kesiapan menghadapi risiko.
Di sisi lain, emas hadir bagaikan jangkar yang kokoh di tengah badai ekonomi. Emas, sebagai aset lindung nilai tradisional, seringkali menjadi pilihan utama ketika ketidakpastian global membayangi. Kilauannya yang abadi bukan hanya sekadar estetika, melainkan simbol stabilitas dan daya tahan terhadap inflasi. Memiliki emas terasa seperti menyimpan peti harta karun yang nilainya cenderung terjaga, bahkan meningkat, saat mata uang fiat tergerus nilainya. Emas menawarkan rasa aman, sebuah pelipur lara bagi investor yang mendambakan ketenangan dalam portofolionya. Namun, jangan salah, emas pun memiliki dinamikanya sendiri. Harganya bisa dipengaruhi oleh sentimen pasar global, kebijakan bank sentral, bahkan tren mode. Pertumbuhan kekayaan dari emas mungkin tidak secepat reksadana dalam kondisi pasar yang cerah, namun kemampuannya menjaga aset di masa sulit menjadikannya komponen penting dalam strategi keuangan jangka panjang.
Keputusan Akhir: Strategi Jitu Memilih Antara Reksadana dan Emas Sesuai Profil Keuangan dan Impianmu
Jadi, reksadana atau emas? Jawabannya, seperti kebanyakan hal dalam hidup, tidak hitam putih. Ini sangat bergantung pada Anda. Jika Anda memiliki toleransi risiko yang lebih tinggi, berusia lebih muda dengan horizon investasi yang panjang, dan mendambakan pertumbuhan modal yang signifikan, reksadana mungkin lebih menarik. Pilihlah jenis reksadana yang sesuai dengan profil risiko Anda – reksadana saham untuk yang berani, reksadana campuran untuk keseimbangan, atau reksadana pendapatan tetap untuk yang lebih konservatif. Lakukan riset mendalam, pahami rekam jejak manajer investasi, dan jangan pernah menaruh semua telur Anda dalam satu keranjang. Diversifikasi adalah kunci, bahkan di dalam reksadana sekalipun.
Sementara itu, jika Anda adalah tipe investor yang lebih berhati-hati, mendekati masa pensiun, atau sekadar mencari cara untuk melindungi kekayaan dari gejolak ekonomi, emas bisa menjadi sahabat terbaik Anda. Emas bukan hanya sekadar barang berharga, tetapi juga asuransi finansial. Pertimbangkan untuk memilikinya dalam bentuk fisik (batangan atau koin) atau melalui produk investasi terkait emas yang lebih likuid. Ingat, emas lebih berperan sebagai penyimpan nilai dan pelindung aset, bukan sebagai mesin pencetak kekayaan super cepat. Kombinasi keduanya seringkali menjadi strategi yang paling bijak.
Banyak investor sukses menemukan bahwa keseimbangan adalah kunci. Alokasikan sebagian portofolio Anda ke reksadana untuk potensi pertumbuhan, dan sisihkan sebagian lagi ke emas sebagai benteng pertahanan. Analisis tujuan keuangan Anda: apakah Anda ingin membeli rumah dalam 5 tahun? Pensiun dengan nyaman dalam 20 tahun? Atau sekadar menyiapkan dana pendidikan anak? Jawaban atas pertanyaan-pertanyaan ini akan sangat memandu pilihan Anda. Jangan ragu untuk berkonsultasi dengan penasihat keuangan tepercaya yang dapat membantu Anda menyusun strategi yang personal dan efektif. Ingatlah, kunci utama dalam membangun kekayaan, baik melalui reksadana maupun investasi emas, adalah disiplin, kesabaran, dan keputusan yang terinformasi. Mari mulai membangun masa depan keuangan yang lebih cerah, hari ini!